
Vartteja vapaa-ajasta -webinaarissa klo 10-11 kuntien ja järjestöjen yhteistyöstä, vapaan sivistystyön ajankohtaisista kysymyksistä sekä nuorten hyvinvointia tukevasta työstä. Tule kuulolle!
Uusi kunnan rahoitus -hanke
Näkökulmia kuntien rahoitusjärjestelmän kokonaisuudistukseen
Kuntia ja palvelurakenteita on uudistettava. Samalla kuntien rahoitusjärjestelmää pitää uudistaa vastaamaan kuntien nykyisiä tehtäviä. Vuoden 2026 aikana Uusi kunnan rahoitus -hanke nostaa keskusteluun kuntien rahoituksen kokonaisuuden kehittämisen kannalta keskeiset kysymykset.
Hanke tarjoilee tuoreita näkökulmia kuntien rahoituksen kehittämiseen. Erityiskiinnostuksen kohteena on kuntien veropohja ja verotulojen kokonaisuus. Hankkeen tavoitteena on lisätä tietoutta ja laajentaa ymmärrystä kuntien kokonaistuloihin ja -rahoitukseen liittyen ja siten turvata kuntien talouden kestävyys pidemmällä aikavälillä.
Ajankohtaista
- Pekka Montell kirjoittaa 27.10.2026: Kiinteistöverotuksen kehittämisessä ei saa jäädä tuleen makaamaan.
- Julkistimme kesäkuussa 2026 muistion kuntien verotulorahoituksen vahvistamismahdollisuuksista.
- Asiantuntijakirjoituksiin on lisätty mm. Eero Laesterän julkaisu "Kuntaparadigmat ja uusi kunnan rahoitus: Miksi yksi ja sama malli ei sovi kaikille?
Tutustu uusiin julkaisuihin ja asiatuntijakirjoituksiin alta!
Avaa kaikki
Kuntien verotulorahoituksen vahvistamismahdollisuuksista
Aalto-yliopiston Senior Fellow, Helsingin yliopiston dosentti Timo Viherkentän muistiossa tarkastellaan mahdollisuuksia kuntien verotulorahoituksen vahvistamiseen erityisesti 2027 alkavalla eduskuntakaudella. Tarkastelu kohdistuu sekä nykyisiin veroihin että mahdollisiin uusiin verotulojen
lateral-image-left
Eero Laesterä: Kuntaparadigmat ja uusi kunnan rahoitus: miksi yksi ja sama malli ei sovi kaikille?
Kuntajärjestelmässä ollaan sarkastisesti sanottuna hyvin tasapainoisessa tilanteessa, paitsi että kuntien tehtävät, rahoitus, toimintaympäristö ja väestö kunnissa eivät enää kohtaa. Väestön ikääntyminen, alueellinen eriytyminen, julkisen talouden kiristyminen ja kuntien erilaiset kehityspolut ovat
lateral-image-right
Tutustu myös alle oleviin asiantuntijakirjoituksiin!
Minna Punakallio (9.11.2026): Sopeutusohjelman koko ei ratkaise yksinään julkisen talouden tasapainottumista
Suomen talous- ja finanssipolitiikalla on uskottavuusongelma. Julkisen talouden rakenteellisesta alijäämästä ja liiallisesta velkaantumisesta on puhuttu jo seitsemällä eri hallituskaudella, mutta suuntaa ei ole muuttanut vuosien varrella edes toinen toistaan yksityiskohtaisemmat hallitusohjelmat tai tiukentuneet finanssipolitiikan tavoitteet. Sen sijaan Suomen uskottavuus rahoitusmarkkinoilla on rapistumassa ja sopeuttamisen mittaluokka ja kiireellisyys ovat kasvaneet.
Julkisen sektorin tasapainottaminen vaatii tämänhetkisten arvioiden mukaan seuraavalla vaalikaudella noin 8–11 miljardin euron sopeutuksen. Tässä lähtökohtatilanteessa edes parlamentaarinen sopimus julkisen talouden hoitamisestalinkki toiseen palveluun tulevilla vaalikausilla tai valtiovarainministeriön hyvin valmisteltu kartoitus julkisen sektorin meno- tai verosopeutusvaihtoehdoistalinkki toiseen palveluun ei ole tae muutoksesta. Miksi?
Sopeutusohjelmien varjossa on totuttu myös törsäämään
Julkisen sektorin rakenteellisen epätasapainon taustalla on yksi syy, jonka merkitys on vain kasvanut finanssikriisin jälkeisinä vuosina. Suomen hallitusohjelmiin on hiipinyt huomaamattomasti ja kritiikittömästi tapa, jossa sopeutusohjelmien kylkeen liitetään tuntuva kasvupaketti, jolla lisätään julkisia menoja tai investointeja taikka kevennetään veroja tai julkisia maksuja. Kasvu- tai muita tukitoimia tehdään myös myöhemmin hallituskaudella erilaisten poliittisten paineiden ristitulessa.
Useat kasvupakettien toimet ovat poliittisia kompromisseja lähinnä kompensoiden peruspalvelujen rahoitukseen jo kohdistettuja leikkauksia. Kasvupakettien taustalla voi olla myös poliittinen tahtotila tiettyjen palvelujen ”vahvistamiseen” eli niiden määrän kasvattamiseen tai toisaalta tiettyjen toimintojen verorasituksen vähentämiseen kilpailukyvyn nimissä.
Hallituskauden mittaan tehtyjen menolisäysten ja muiden julkista sektoria heikentävien päätösten mittaluokka on jäänyt varjoon virkavalmistelussa ja poliittisessa väittelyssä, kun huomion vie hallituksen sopiman sopeutusohjelman kokonaismäärä ja toimeenpano. Hallituskauden aikana niin sanotut törsäyspaketit voivat kuitenkin syödä huomattavan osan sopeutusohjelman taloudellisista hyödyistä. Kansalaiset ja yritykset ovat myös tottuneet julkisen sektorin tehtävien ja kokonaisvastuiden laajentumiseen siitäkin huolimatta, että velkaantumisen haitallisuudesta puhutaan paljon.
Myös sopeutusohjelmien säästöt voivat kutistua
Väestön ikääntyminen on kasvattanut Suomessa ikäsidonnaisia tulonsiirtoja ja sosiaali- sekä terveyspalvelujen kustannuksia jo pitkään. Väestönmurros näkyy myös verotuloissa, jotka ovat kasvaneet totuttua hitaammin eläkkeensaajien määrän lisäännyttyä. Muita sopeutustoimien taloudellisia vaikutuksia leikkaavia tekijöitä ovat vaimea talouskasvu, pitkäaikaistyöttömyys, inflaatio, korkotason nousu taikka sodan ja pandemian edellyttämät torjuntatoimet.
Toisaalta julkisen talouden sitkeän alijäämäisyyden syyt palautuvat väistämättä myös siihen, että sopeutustoimia ei ole tehty riittävästi tai että kaikkia linjauksia ei lopulta onnistuta toteuttamaan. Esimerkiksi julkisen sektorin tehtävien vähentäminen on kariutunut useilla eri hallituskausilla.
Sopeutustoimet eivät välttämättä toteutuessaankaan tuota niille etukäteen arvioituja säästövaikutuksia. Taloudelliset vaikutusarviot voivat mennä pieleen esimerkiksi palveluverkkoa karsittaessa, kun asiakkaiden kuljetuskustannukset ylittävät toimipaikan sulkemisesta saatavat hyödyt. Toimintojen uudelleenjärjestelyt voivat aiheuttaa myös lisäinvestointitarpeiden kasvua.
Säästöjen epäonnistuminen voi tapahtua myös tulonsiirtojärjestelmän ristikkäisvaikutusten vuoksi. Tyypillisin esimerkki tästä on leikkaus kotitalouksien tulonsiirtoihin, esimerkiksi asumistukeen, mikä puolestaan kasvattaa määrärahatarvetta viimesijaisessa tulonsiirrossa, perustoimeentulotuessa.
Valtion tasolla linjattu säästö voi kumoutua myös kuntademokratian nimissä. Valtion vähentäessä tai lopettaessa jonkun toiminnon rahoittamisen, kuntapäättäjät voivat säilyttää palvelun lisäämällä tehtävään omaa rahoitusosuuttaan. Tällöin tehtävän hallinnollinen maksaja vaihtuu, mutta sopeutusohjelman säästö nollautuu.
Lukuisat hallitukset ovat kohdistaneet säästöjen nimissä leikkauksia kuntien peruspalvelujen valtionosuusrahoitukseen tai napsineet valtion talousarvioon lisätuloja valtion eläkerahastosta. Rahoitusvastuuta on pyritty siirtämään valtiolta muille myös valtion liikenneinvestointien tai elinvoimaan liittyvien hankkeiden osalta.
Tällaiset siirrot pienentävät valtion menoja tai lisäävät valtion tuloja, mutta samalla ne heikentävät vastaavalla summalla kunnan tai eläkerahaston rahavirtoja. Linjaukset ovat koko julkisen talouden kannalta nollasummapeliä siirtäen rahaa taskusta toiseen julkisen sektorin sisällä ja sysäten sopeutusvastuuta valtiolta muille julkisen sektorin toimijoille. Osaoptimointiin sortuvat päätökset eivät ole julkisen talouden suunnitelman ohjausperiaatteiden mukaisia säästöpäätöksiä.
Nostetaan kissa pöydälle: hallituskauden kaikkien päätösten nettovaikutus
Suomen finanssipolitiikka on ollut viime vuosina ristiriitaista. Toisaalta päättäjät ovat korostaneet jo pitkään liiallista velkaantumista ja vieneet läpi rajuja sopeutustoimia, kuten yleisen arvonlisäverokannan nosto, mutta samalla he ovat myös laajentaneet julkisia palveluita ja suunnanneet sopeutustoimen kylkeen erilaisia tukitoimia. Usein tällaiset tuet, kuten alennetun arvonlisäverokannan lasku, ovat olleet kosmeettisia, eivätkä näy kansalaisten arjessa juuri millään tavalla. Huojennuksia on suunnattu myös yrityksille. Laajalle vastaanottajajoukolle kohdistetut tukitoimet voivat kuitenkin heikentää julkista taloutta huomattavasti. Vaikutukset voivat kasvaa huomattavasti myös pidemmällä aikavälillä.
Tulevien hallitusten on tehtävä valintoja. Julkisen velkaantumisen taittaminen ei onnistu pelkästään maksimoimalla julkisen sopeutusohjelman määrää tulevalla hallituskaudella, vaan samalla on minimoitava myös muut, julkista sektoria heikentävät mukavat päätökset.
Tavoitetta edistäisi se, jos hallitusohjelma, julkisen talouden suunnitelma ja poliittinen keskustelu keskittyisivät tulevaisuudessa tarkastelemaan kaikkien hallituskauden päätösten nettovaikutusta julkiseen talouteen. Tätä lopputulemaa tavoittelee myös EU:n finanssipoliittinen sääntökehikko. Hallituksen kaikkien päätösten nettovaikutuksen seuranta kannustaisi kohdistamaan poliittiset päätökset vain aidosti vaikuttaviin sopeutustoimiin, jolloin näennäissäästöille ja budjettiteknisille kikkailuille ei olisi enää tarvetta.
Parlamentaarinen sopu julkisen talouden hoitamisesta ei ole hopealuoti julkisen sektorin velkaantumisen taittamiseksi. Yksimielisyys julkisen velkaantumisen pienentämisen tärkeydestä ja erilaiset sopeutuspaketit ovat olleet Suomen politiikan ytimessä jo 20 vuotta. Toisaalta sopeutus on myös mahdollista. Jatkossa virkavalmistelun ja politiikan ykköstavoitteeksi tulee kuitenkin asettaa kaikkien päätösperäisten toimien julkista taloutta mahdollisimman paljon sopeuttava nettovaikutus hallituskaudella. Sopeutustoimien tulee olla myös aidosti vaikuttavia.
Pekka Montell (27.10.2026): Kiinteistöverotuksen kehittämisessä ei saa jäädä tuleen makaamaan
Jälleen yksi hallituskausi on pian päättymässä ilman kiinteistöverotuksen arvostamisuudistuksen toteuttamista. Uudistuksen tavoitteena oli ajantasaistaa maapohjien ja rakennusten verotusarvot sekä korjata niiden välille vuosien mittaan syntyneitä vinoutumia. Lähtökohtana oli verotuottoneutraali kokonaisuus. Kahdesta edellisestä hallituskaudesta poiketen Petteri Orpon hallitus ei kuitenkaan vienyt uudistusta edes hallituksen esitysluonnoksena lausuntokierrokselle.
Kiinteistövero on kunnille merkittävä ja vakaa verotulon lähde. Sote-uudistuksen rahoitusjärjestelyjen seurauksena sen suhteellinen painoarvo kuntien verotuloissa kaksinkertaistui ja vakiintui noin 17 prosenttiin. Kiinteistöveron vahvuuksia ovat myös veropohjan pysyvyys ja verotuoton hyvä ennustettavuus. Kuntien talouden kannalta kyse on siten olennaisesta verotulosta, jonka toimivuudesta on huolehdittava pitkäjänteisesti.
Kuntien näkökulmasta kiinteistöverotusarvojen ajantasaisuus on ennen kaikkea oikeudenmukaisuuskysymys. Hyvä verojärjestelmä jakaa verorasituksen yhdenmukaisesti ja ennakoitavasti sekä perustuu hyväksyttävään ja läpinäkyvään veropohjaan. Verotusarvojen tulee vastata riittävän hyvin kiinteistöjen todellisia arvoeroja, jotta samanlaisia kiinteistöjä kohdellaan yhdenvertaisesti. Verotuksen perusteiden tulee kestävää aikaa ja kansalaisten kriittisen tarkastelun.
Täyteen toimettomuuteen ei kiinteistöverotuksen kehittämisessä ole kuitenkaan jääty. Uudistuksen kokonaisuudesta on erotettu erillisiin lainsäädäntöhankkeisiin muun muassa maapohjan yleinen kiinteistöveroprosentti sekä merituulivoimaloiden kevennetty arvostamistapa osana talousvyöhykkeen kiinteistöverotusta koskevia ratkaisuja.
Kiinteistöverotuksen arvostamisuudistus on saatettava loppuun seuraavalla hallituskaudella
Työssä tulee hyödyntää jo tehtyjä selvityksiä ja niiden pohjalta kehitettyjä arvostamisratkaisuja sen sijaan, että uudistusta ryhdyttäisiin jälleen valmistelemaan alusta. Myös VM nosti arvostamisuudistuksen esille 26.10. julkaistussa verokartoituksessa.
Valmistelussa on jo luotu merkittävä tietopohja. Maanmittauslaitos on muodostanut koko maan kattavat maapohjan hinta-alueet ja määrittänyt niille aluehinnat. Tilastokeskus puolestaan on mallintanut rakennusluokituksen mukaiset alueelliset uudisrakentamiskustannukset ja rakennusten ikäalennusjärjestelmän. Näiden pohjalta on mahdollista rakentaa aiempaa yhdenmukaisempi ja ajantasaisempi arvostamisjärjestelmä.
Jos laaja uudistus ei osoittaudu poliittisesti toteuttamiskelpoiseksi, vaihtoehtona olisi edetä vaiheittain. Ensimmäisenä voitaisiin ottaa käyttöön Maanmittauslaitoksen laatimat maapohjan hinta-alueet, ja niitä vastaavat aluehinnat ilman rakennusten arvostamisen kokonaisuudistusta. Samalla tulisi avata julkinen verkkopalvelu, josta hinta-alueet ja niiden arvot olisivat kaikkien nähtävillä.
Uudet aluehinnat tarjoavat nykyisiä kunnittaisia hinta-alueita paremman lähtökohdan maapohjien arvostamiselle. Niiden käyttöönotto edellyttäisi mitä ilmeisimmin joitakin lainsäädäntömuutoksia. Muutokset olisivat kuitenkin rajatumpia kuin koko arvostamisjärjestelmän uudistaminen kerralla.
Julkisuus ja läpinäkyvyys tukisivat uudistuksen hyväksyttävyyttä. Kun arvostamisen perusteet ja aluehinnat ovat avoimesti nähtävillä, verovelvollisten on helpompi ymmärtää oman kiinteistönsä verotusarvon muodostumista ja arvioida sen oikeellisuutta. Samalla paranisivat verotuksen yhdenmukaisuuden ja ennakoitavuuden edellytykset.
Myös kiinteistöveron maksutapaa on syytä tarkastella
Arvostamisuudistusta on jarruttanut veronmaksajien voimakas kritiikki sekä arvostamisratkaisuja että kiinteistöveroa veromuotona kohtaan. Kielteiseen suhtautumiseen voi vaikuttaa myös veron nykyinen maksutapa. Toisin kuin ennakonpidätyksen kautta kertyvät verot, kiinteistövero maksetaan erillisen verotuspäätöksen perusteella suoraan kiinteistönomistajan tililtä. Vaikka vero on vuosittain toistuva ja lähtökohtaisesti ennakoitava, sen maksaminen voi tuntua yksittäisenä suorituksena suurelta menoerältä.
Olisikin perusteltua selvittää, voitaisiinko kiinteistövero siirtää nykyisestä kertaluonteisesta maksamisesta säännöllisen ennakkoperinnän piiriin. Nykyisin kiinteistöverotuspäätös annetaan keväällä, ja vero maksetaan yhdestä kahteen erässä elo–marraskuussa. Verohallinto tilittää kertyneen veron kiinteistön sijaintikunnalle.
Tavoitteena voisi olla järjestelmä, jossa kiinteistövero kertyisi kuukausittain tai neljännesvuosittain. Tämä edellyttäisi tarvittavia muutoksia kiinteistöverolakiin ja ennakkoperintälakiin sekä Verohallinnon tietojärjestelmiin. Järjestelmään voitaisiin luoda mahdollisuus säännöllisiin maksueriin ja ennakon määrän muuttamiseen. Jos kiinteistön tiedot muuttuisivat esimerkiksi rakennustöiden tai rakennusoikeuden muutoksen vuoksi, myös maksun perusteena olevaa ennakkoa voitaisiin päivittää. Verovelvollisella olisi lisäksi mahdollisuus hakea muutosta ennakon määrään.
Kiinteistövero soveltuisi ominaisuuksiensa puolesta tällaiseen menettelyyn: se kohdistuu pysyvään omaisuuteen, toistuu vuosittain ja on tuotoiltaan suhteellisen vakaa. Säännöllisempi maksaminen voisi helpottaa verovelvollisten talouden suunnittelua ja tasata maksurasitusta vuoden mittaan. Uudistuksen toteuttamiskelpoisuus, hallinnolliset kustannukset ja vaikutukset kuntien verotulojen kertymiseen olisi kuitenkin arvioitava huolellisesti.
Kunnat tarvitsevat ajantasaista tietoa verotuksen muutoksista
Kiinteistöverotuksen kehittämisessä on huomioitava myös kuntien tiedonsaanti. Kunnat tarvitsevat talousarvioidensa ja taloussuunnittelunsa tueksi mahdollisimman oikea-aikaista tietoa toteutuvasta verotuksesta. Tämä koskee valmistuneen verotuksen lisäksi myös myöhemmin tehtäviä muutoksia ja niiden vaikutuksia kuntien verotuloihin.
Tarve on konkretisoitunut viime aikoina, kun korkeimman hallinto-oikeuden linjaamaan yleisessä käytössä olevien rakennusten arvostamismenettelyn muutokseen liittyvät oikaisut ovat pienentäneet kuntien kiinteistöverotuloja tuntuvasti. Kuntien talousarviovalmistelun ja veronsaajan edunvalvonnan kannalta olisi tärkeää saada nykyistä parempi käsitys vireillä olevien oikaisuvaatimusten määrästä ja laajuudesta sekä niiden mahdollisista vaikutuksista kunnan verotuloihin.
Kuntien käyttöön toimitettaviin verotustietoihin tulisikin lisätä tieto vireillä olevista oikaisuvaatimuksista sekä niiden perusteella mahdollisesti muuttuneesta verotuksesta. Näin kunnat pystyisivät arvioimaan verotuloihinsa kohdistuvia riskejä nykyistä paremmin ja ottamaan ne huomioon taloussuunnittelussaan. Tietojen välittäminen olisi luonteva osa kuntien ja Verohallinnon välistä tiedonkulkua, ja sen toteuttaminen edellyttäisi lähinnä muutosta verotietolakiin.
Nyt tarvitaan päätöksiä, ei uutta aloitusta
Kiinteistöverotuksen kehittämistä ei voida lykätä loputtomiin. Seuraavalla hallituskaudella on vietävä eteenpäin sekä arvostamisjärjestelmän uudistamista että verotuksen ennakoitavuutta ja kuntien tiedonsaantia parantavia ratkaisuja. Valmistelutyötä on jo tehty paljon – nyt on aika muuttaa se päätöksiksi. Kuntien verotulojen ja verovelvollisten oikeudenmukaisen kohtelun vuoksi kiinteistöverotuksen kehittämisessä ei saa enää jäädä tuleen makaamaan.
Timo Viherkenttä (16.6.2026) Kuntien verotulorahoituksen vahvistamismahdollisuuksista
”Näköpiirissä ei ole helppoja verojärjestelmässä tehtäviä päätösperäisiä rakenteellisia ratkaisuja, joilla kuntien verotulopohjaa voitaisiin todella merkittävällä tavalla vahvistaa”, toteaa Aalto-yliopiston Senior Fellow ja Helsingin yliopiston dosentti Timo Viherkenttä Kuntaliiton tilauksesta tekemässään raportissa.
Kuntien kannalta turvallisinta olisi laaja ja tiivis veropohja
Verojärjestelmän ja julkisen talouden kokonaisuuden näkökulmasta olisi tärkeää huolehtia ansiotuloverotuksen veropohjan laajuudesta. Tämä tarkoittaa käytännössä sitä, että huonosti perusteltuja verovapauksia torjutaan ja nykyisiä pyritään supistamaan.
Erityisen tuntuvasti kunnallisveroa syö listaamattomien yhtiöiden osinkojen ja muidenkin yritys- ja maataloustulojen veromalli, joka vie suuren osan tuloista pääomatuloiksi.
Kunnallinen verotus ei ulotu pääomatuloihin, vaikka pääosa kuntien tehtävistä koskee yhtä lailla pääomatulojen saajia
Pääomatulot olivat pitkään osa kunnallisverotuksen veropohjaa. Viherkentän mukaan lähtökohtaisesti voidaan pitää omituisena sitä, että kunnallinen verotus ei ulotu pääomatuloihin, vaikka pääosa kuntien tehtävistä koskee yhtä lailla pääomatulojen saajia.
Kaikkiaan pääomatulojen sisällyttäminen kuntien verotulopohjaan lisäisi kuitenkin niin kuntien välisiä veropohjaeroja kuin verotulojen suhdanneherkkyyttä. Muun muassa näiden syiden takia pääomatulojen sisällyttäminen kuntien veropohjaan olisi eriytetyssä tuloverojärjestelmässämme ongelmallista.
Kiinteistöveroa pidetään yleisesti hyvänä ja yhteisöveroa huonona paikallisten verotulojen lähteenä
Monista muista veroista poiketen kiinteistöverot ovat meillä kansainvälisessä vertailussa maltillisia. Kiinteistöveron pohja on Suomessa laajahko, vaikka siihen on vuosikymmenten mittaan tullut joitakin aukkoja. Suurin käyttämätön pohja ovat metsät ja maatalousmaa. Viherkentän karkean arvion mukaan kiinteistöverossa olisi todellista potentiaalia joidenkin satojen miljoonien eurojen verotulolisäykseen vuositasolla.
Yhteisövero on merkittävä monille kunnille, kuten kasvun vetureina toimiville kaupungeille. Etätyön ja yritysten kansainvälistymisen maailmassa henkilöstömäärien mukainen jakosääntö on kysymyksenalainen. Kummajainen yhteisöveron jaossa on monille metsäkunnille tärkeä metsäerä. Metsien saattaminen kiinteistöveron piiriin mahdollistaisi yhteisöveron metsäerästä luopumisen ja koko yhteisöverotuoton jakamisen normaalilla tavalla.
Rahallisesti merkittäviä kokonaan uusia kuntien veroja ei ole helppo keksiä tai toteuttaa
Muistiossaan Viherkenttä käsittelee myös kaivosmineraaliveroa, matkailijaveroa ja jäteveroa kuntien uusina verotulomuotoina. Viherkentän mukaan on mahdollista, että osana vihreää verouudistusta esimerkiksi luonnonvarojen käyttöön tai saastuttamiseen kohdistuvia uusia veroja voitaisiin vielä kehittää.
Viherkentän mukaan paikallisuus ei sovellu autoiluun kohdistuviin veroihin parhaalla tavalla, joskin yleisellä tasolla kuntien infrastruktuuritehtävät antaisivat sille perusteita. Mahdollisten ruuhkamaksujen tuotot sen sijaan voisivat mennä ainakin osin kunnille.
Kuntien verotulokertymien kannalta ratkaisevaa on yleinen talouskehitys
Kuntien verotulopohjan vahvistamismahdollisuudet näyttävätkin keskipitkällä aikavälillä vaatimattomilta ilman kansantalouden kasvun selvää voimistumista. Kun verotusta ylipäänsä voidaan joutua kiristämään alkavalla vaalikaudella, Viherkentän mukaan olisi syytä toivoa, etteivät kiristykset kohdistuisi suuressa määrin ansiotuloverotuksen yleiseen tasoon.
Viherkenttä tunnistaa monipaikkaisuudesta syntyneet ajatukset kunnallisveron jakamisesta eri kuntiin. Hän ei kuitenkaan pidä kunnallisverotuksen jakamista useampaan kuin yhteen kuntaan toteuttamiskelpoisena.
Mikäli koko kuntajärjestelmää lähdetään uudistamaan suuntaan, jossa erilaisten kuntien tehtäviä eriytetään merkittävästi, on ajateltava huolella myös se, miten muutokset vaikuttaisivat kuntien asemaan verotuksesta päättäjänä ja veronsaajana.
Eero Laesterä (3.7.2026): Kuntaparadigmat ja uusi kunnan rahoitus: Miksi yksi ja sama malli ei sovi kaikille?
”Väestön ikääntyminen, alueellinen eriytyminen, julkisen talouden kiristyminen ja kuntien erilaiset kehityspolut ovat tehneet näkyväksi sen, että yhdenmukainen ja universaali tapa ajatella kuntia ei enää riitä”, toteaa Eero Laesterä Kuntaliiton tilauksesta tekemässään julkaisussa Kuntaparadigmat ja uusi kunnan rahoitus: miksi yksi ja sama malli ei sovi kaikille.
Laesterän mukaan kunnat toimivat erilaisissa rooleissa, erilaisilla toimintalogiikoilla ja erilaisissa taloudellisissa tilanteissa. Tästä seuraa, että sama rahoitusjärjestelmä tuottaa eri kunnille erilaisia vaikutuksia eikä aina kykene vastaamaan niiden todellisiin tarpeisiin. Julkaisussa ongelmasta käytetään käsitettä kuntaparadigma.
Laesterän mukaan kuntaparadigmalla tarkoitetaan toimintalogiikkaa, joka määrittää kunnan roolin, arvonmuodostuksen mekanismit sekä sen, millaista ohjausta ja rahoituksellista oikeudenmukaisuutta kunnalta edellytetään.
- Paradigma ei ole sama asia kuin kuntatyyppi tai hallintomalli. Kuntatyyppi voi viitata esimerkiksi kasvavaan tai taantuvaan kuntaan, hallintomalli taas esimerkiksi yhteistoiminnan tasoon. Paradigma sen sijaan kuvaa kunnan perusroolia ja oikeudenmukaisuuden kriteerejä, joiden avulla kunnan toimintaa pitäisi arvioida, Laesterä summaa.
Kuntarahoituksessa olisi erotettava toisistaan vähintään kaksi tasoa
Julkaisussa esitetään, että kuntarahoituksessa erotettaisiin toisistaan vähintään kaksi tasoa:
palvelukyky eli käyttötalous sekä investointi- ja kehityskyky. Kuntarahoituksella Laesterä tarkoittaa sekä kunnan sisäistä rahoitusta että valtion rahoitusta kunnille.
Kaksitasoinen malli erottaisi käyttötalouden palvelukyvyn ja investointi- ja kehityskyvyn toisistaan. Erottelu ei Laesterän mukaan tarkoita, että käyttötalous ja investoinnit olisivat toisistaan irrallisia. Investointikyvyn rapautuminen heikentää lopulta myös tulevaa palvelukykyä.
-Palvelukyvyn ja investointi- ja kehityskyvyn yhdistäminen yhdeksi kokonaisuudeksi peittää alleen olennaisia ongelmia, Laesterä painottaa.
Sama sääntö ei aina tarkoita oikeudenmukaisuutta kuntarahoituksessa
Julkaisussa tarkastellaan myös kuntarahoituksen oikeudenmukaisuutta ja sitä, miksi sama sääntö kaikille ei aina tarkoita oikeudenmukaista lopputulosta. Keskeinen viesti on, että kuntien rahoituksen kehittämisessä tarvitaan rahan määrän tarkastelun lisäksi muutosta siihen, miten kuntien erilaiset roolit, tarpeet, riskit ja olosuhteet ja tulevaisuuden edellytykset ymmärretään, huomioidaan ja miten niitä rahoitetaan.
Laesterä toivoo julkaisussaan ajattelutavan muutosta, jossa tunnistetaan kuntien erilaiset paradigmat, niihin liittyvät oikeudenmukaisuuden ulottuvuudet ja erilliset rahoitustarpeet.
Lisää julkaisuja teemasta tulee osana Uusi kunnan rahoitus -hanketta syksyn 2026 ja talven 2027 aikana.
Tutustu ja lataa Eero Laesterän julkaisu "Kuntaparadigmat ja uusi kunnan rahoitus: Miksi yksi ja sama malli ei sovi kaikille?
Benjamin Strandberg ja Pekka Montell (11.6.2026): Kuntien saama yhteisövero on monimutkainen kokonaisuus
Yhteisövero on kuntien verotuloista ehkä vaikeaselkoisin ja siten myös usein väärin ymmärretty. Eikä mikään ihme, sillä kuntien yhteisöveroon liittyy piirteitä, joilla ei ole yhteyttä yhteisöjen tekemien voittojen verotukseen. Lisäksi yhteisöveron kuntakohtaiset jakoperusteet ovat vaikeasti hahmotettavissa.
Suhdanneherkkä yhteisövero ja sen asema kuntien verorahoituksessa jakavat varsin voimakkaasti mielipiteitä, myös kuntakentän sisällä.
Kunnat ja valtio ovat vuodesta 2016 lähtien olleet yhteisöveron ainoat veronsaajat. Sitä ennen myös seurakunnat saivat noin kahden prosentin osuuden yhteisöveron tuotosta.
Sote-uudistuksessa vuonna 2023 kuntien vanhasta yhteisövero-osuudesta siirrettiin kolmannes valtiolle hyvinvointialueiden rahoitusta varten. Kun ennen puhuttiin, että kunnat saavat noin kolmanneksen yhteisöveron tuotosta, nyt kunnille ohjautuu noin neljännes.
Verohallinnon ennakkotietojen mukaan kuntaryhmälle kertyy yhteisöveroa vajaa 1,8 miljardia euroa verovuodelta 2025. Yhteisöveron osuus kuntien kaikista verotuloista on koko maassa noin 13 prosenttia. Yksittäisissä kunnissa yhteisöveron tuotolla voi kuitenkin olla merkittävästi suurempi vaikutus kunnan tuloihin. Löytyy kuntia, joissa yhteisöverotulot lähentelevät noin kolmannesta tai jopa puolta kunnan kaikista verotuloista.
Yhteisövero jaetaan ensi kädessä valtion ja kuntaryhmän kesken. Kuntaryhmän yhteisövero-osuudesta vero jaetaan eteenpäin yksittäisille kunnille niiden omilla verovuoden jako-osuuksilla. Seuraavassa käydään tarkemmin läpi yksittäisen kunnan yhteisöveron määräytyminen.
Kuntaryhmän yhteisövero-osuus muuttuu poliittisten päätösten myötä
Laskennan ensimmäisessä vaiheessa verovuoden koko yhteisöveropotti, siis yhteisöjen maksamat ennakot ja lopulliset verot (kuva 1), jaetaan valtion ja kuntaryhmän kesken laissa määrätyillä kiinteillä ryhmäosuuksilla. Näin saadaan verovuoden jako-osuudet valtiolle ja kuntaryhmälle. Verovuonna 2026 nämä osuudet olivat valtio 77,16 % ja kunnat 22,84 %. Osuudet muuttuvat verovuosittain. Osuuksissa huomioidaan kaikki sellaiset eduskunnan tekemät veroperustemuutokset, jotka vaikuttavat yhteisöveron tuottoon ja siten veronsaajaryhmien jako-osuuksiin.
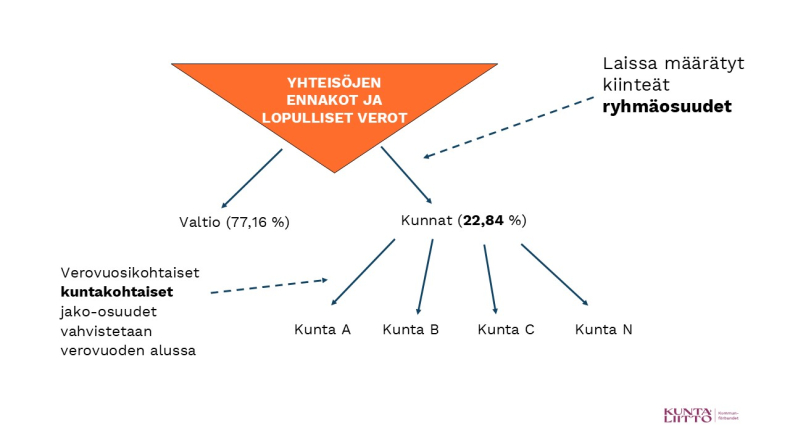
Kuva 1. Yhteisöverojen jakautuminen veronsaajien kesken verovuonna 2026. Kuntakohtaiset yhteisöveron jako-osuudet 2014–2026 löytyvät täällä (Excel-tiedosto)
Viimeisin merkittävä yhteisöveron veroperustemuutos on pääministeri Orpon hallituksen päätös alentaa yhteisöverokantaa kahdella prosenttiyksiköllä 20:stä 18:aan ensi vuodesta 2027 alkaen. Toimenpide pienentää kuntien yhteisöverotuottoa noin 190 miljoonalla eurolla (KTO, kevät 2026). Hallitus on ohjelmassaan sitoutunut korvaamaan kunnille veroperustemuutoksista johtuvat verotulomenetykset. Jotta yhteisöverokannan alentamisen vaikutus kuntien yhteisöveroon olisi neutraali, tulee kuntaryhmän osuutta nostaa noin 2,5 prosenttiyksiköllä verovuodesta 2027 alkaen.
Veroperustemuutosten lisäksi kuntaryhmän yhteisövero-osuudessa huomioidaan päätöksiä, joilla ei ole suoraa yhteyttä yhteisöjen verotukseen. Valtio on käyttänyt kuntaryhmän yhteisövero-osuutta kompensaatiovälineenä eri yhteyksissä. Esimerkiksi varhaiskasvatusmaksun alentamisen kompensoinnissa siitä huolimatta, että varhaiskasvatusmaksun yhteys yhteisöveroon on kaukainen ja kompensaation kuntakohtainen kohdentuminen epätarkkaa.
Kuntakohtaiset yhteisövero-osuudet muuttuvat myös verovuosittain
Laskennan toisessa vaiheessa kuntaryhmän osuus yhteisöveron kokonaispotista jaetaan yksittäisille kunnille niiden omilla laskentaperusteillaan.
Yksittäisen kunnan yhteisöveron kuntakohtainen jako-osuus perustuu kyseisen kunnan kahden viimeksi valmistuneen yhteisöverotuksen keskiarvotietoon. Eli lokakuussa 2026 valmistuva verotus 2025 vaikuttaa kuntien jako-osuuksiin siis osittain verovuodelle 2027 ja osittain verovuodelle 2028.
Laskennassa huomioidaan erikseen yritystoiminta- sekä metsäerä. Näiden erien yhteenlaskettu osuus suhteessa koko maan vastaavan tietoon muodostaa verovuoden kerroinosuuden. Kahden viimeksi valmistuneiden verotusten kerroinosuuksien keskiarvo muodostaa lopullisen kuntakohtaisen jako-osuuden tulevalle verovuodelle (kuva 2).
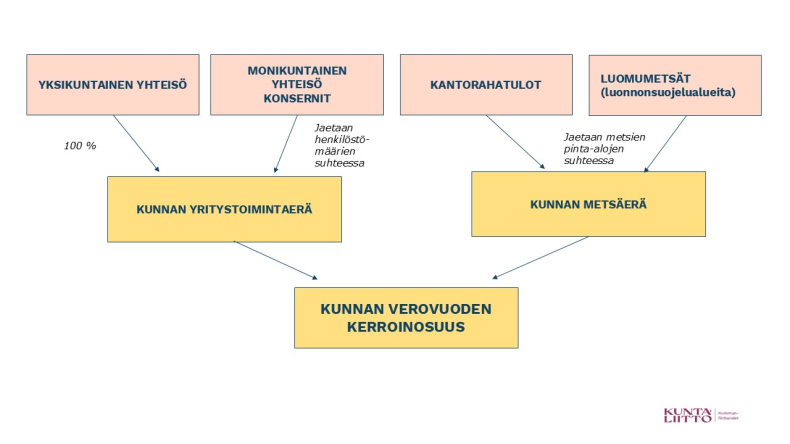
Kuvio 2. Kuntakohtainen yhteisöveron jako-osuus muodostuu yritystoimintaerästä ja metsäerästä kahden viimeksi valmistuneiden verotusten keskiarvotiedoilla.
Yritystoimintaerän voidaan sanoa olevan ”puhdasta yhteisöveroa”. Yhdessä kunnassa toimivan yrityksen (yksikuntainen yhteisö) maksamat yhteisöverot huomioidaan sellaisenaan sijaintikunnan yhteisöveron yritystoimintaerän laskennassa. Useammassa kuin yhdessä kunnassa toimivan yrityksen (monikuntainen yhteisö ja konsernit) maksamat yhteisöverot huomioidaan kaikkien sijaintipaikkakuntien yhteisöverojen yritystoimintaerien laskennassa toimipisteiden henkilöstömäärien suhteessa.
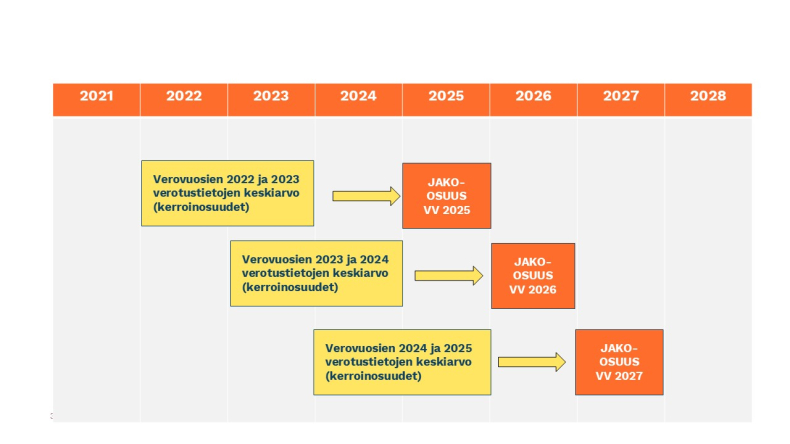
Kuvio 3. Yritystoiminta- ja metsäerä sekä näistä muodostuvat verovuoden kerroinosuudet.
Yhteisöveron metsäerä liittyy vuoden 1993 suureen verouudistukseen, jossa aiemmin myös kunnille verotuloja tuottaneesta pinta-alaperusteisesta metsäverotuksesta luovuttiin ja puunmyyntitulot siirrettiin käytännössä kokonaan valtionverotukseen. Kuntakohtaisten vaikutusten kompensaatioksi syntyi metsäerä, jonka tarkoituksena on ollut korvata metsävaltaisille kunnille vuoden 1993 verouudistuksesta aiheutuneita verotulomenetyksiä.
Yhteisöveron metsäerään vaikuttavat kunnan laskennalliset kantorahatulot ja luonnonsuojelualueina olevien luomumetsien pinta-ala. Laskennallisten kantorahatulojen perusteena käytetään metsäkeskuksittain laskettuja bruttokantorahatuloja, jotka jaetaan yksittäisille kunnille niiden alueella olevien talousmetsien maapinta-alojen suhteessa.
Verontilityslain mukaan metsäerän yhteenlaskettu määrä tulee olla vähintään 5 ja enintään 15 prosenttia kuntien yhteisöverosta koko maassa. Viime vuosina osuus on ollut noin 10 prosenttia. Monelle metsävaltaiselle kunnalle metsäerän osuus yhteisöverosta on kuitenkin merkittävästi koko maan osuutta suurempi - ja siten hyvin tärkeä kyseisille kunnille. Esimerkiksi tietyissä Pohjois- ja Itä-Suomen kunnissa metsäerä on jopa yli 90 prosenttia kunnan koko yhteisöverosta. Noin puolella kunnista metsäerän osuus on yli kolmanneksen kunnan yhteisöverosta.
Lisätiedot:
Benjamin Strandberg, puh. 050 594 0603, [email protected]
Pekka Montell, puh. 044 085 1738, [email protected].
Benjamin Strandberg (27.4.2026): Kuntien rahoitusjärjestelmä on uudistettava - kuntien nykyisissä verotuloissa vahva kehityspotentiaali
Valtioneuvoston yleisistunto asetti helmikuun lopussa parlamentaarisen työryhmän pohtimaan kuntien tulevaisuutta. Työssä korostuvat kuntatalouden tilanne, kestävyys ja rahoitus, sillä nykyinen rahoitusjärjestelmä ei vastaa enää kuntien nykyisiä tehtäviä. Kuntien suurin tuloerä eli verotulot ovat jääneet keskustelussa toistaiseksi vähemmälle huomiolle, vaikka verotulojen pitkäjänteinen uudistaminen on tärkeää. Myös meneillään olevan väestönmuutoksen takia.
Soteuudistus mullisti kuntien verorahoitusta
Sote-uudistus toi merkittäviä muutoksia kuntien verorahoitukseen. Kunnallisveroa siirrettiin soteuudistuksessa reilun 13 miljardin ja yhteisöveroa noin 900 miljoonan euron edestä kunnilta valtiolle. Yhteensä melkein 65 prosenttia kaikista siirretyistä tuloista. Yhteisöveron siirto oli verrattain helppo operaatio: kolmannes kuntien vanhasta osuudesta siirrettiin valtiolle. Siirto oli myös hyvin perusteltu: suhdanneherkän yhteisöveron keskinäistä osuutta ei haluttu kasvavan liian suureksi.
Hyvin perusteltua oli myös jättää kuntien täysin omaa kiinteistöveroa kokonaan siirtämättä. Kiinteistövero on vakaa ja ennustettava ja sopii siten hyvin paikallishallinnon rahoituslähteeksi. Lisäksi kiinteistöjen verotusoikeus vahvistaa kuntien itsehallintoa ja kunnat voivat myös omilla toimilla vaikuttaa tämän tuottoon. Kiinteistöveron arvostamisuudistus tulisikin lopulta myös saattaa päätökseen. Tähän on jo hyviä edellytyksiä, avaimet uudistuksen läpiviemiselle löytyvät päättäjillä.
Kunnallisveron siirto valtiolle oli soteuudistuksessa verrattain monimutkaisempi operaatio. Pääosin siitä syystä, että veronmaksajan asema ei uudistuksen takia saanut muuttua. Kun maakuntaveroa ei otettu käyttöön, tehtiin käytännössä ansiotuloverotuksen painopisteen siirto kunnallisverosta valtion ansiotuloverotukseen. Tämä toteutettiin rajoittamalla kuntien verotusoikeutta väliaikaisesti, mutta samalla merkittävästi. Manner-Suomen kuntien tuloveroprosentteja leikattiin yhtä paljon muutosvuodelle 2023 ja ansiotuloverotuksen vähennysjärjestelmää uudistettiin. Samalla valtion tuloveroasteikkoa kiristettiin vastaavasti, jotta uudistus ei näkyisi veronmaksajien kukkarossa.
Kuntien tuloveroprosenttien suuret absoluuttiset erot ovat siis nykyään käytännössä samat, kun ennen soteuudistusta. Suhteellisesti erot ovat kuitenkin tätä suuremmat, kun kuntien tuloveroprosentteja leikattiin prosenttiyksikkömääräisesti keskimäärin reilu 60 prosenttia (12,64 prosenttiyksikköä). Koska kuntien veropohjat eroavat toisistaan merkittävästi, lähti kunnista samalla myös hyvin vaihtelevasti kunnallisveroja. Vahvemman veropohjan kunnasta (pois lukien Kauniainen) lähti asukasta kohden melkein kolme kertaa enemmän (noin 3400 euroa/asukas) verrattuna heikomman veropohjan kuntaan (noin 1200 euroa/asukas). Siirretyillä kunnallisveroilla oli siten keskeinen vaikutus myös valtionosuusjärjestelmän sote-eriin. Erityisesti valtionosuusjärjestelmän muutosrajoittimeen, jolla tasattiin soteuudistuksessa poistuneiden kustannusten ja tulojen epätasapainoa kuntakohtaisesti.
Veroprosenttierot ovat pelastettavissa
Kuntien nykyisillä tuloveroprosenteilla on pitkä historia. Koska kuntien tuloveroprosenttia leikattiin soteuudistuksessa yhtä paljon, eivät nekään enää täysin vastaa kuntien nykyisiä tehtäviä. Veroprosentteja ei kuitenkaan tulisi enää muuttaa teknisesti, eikä kuntien verotusoikeutta muutenkaan rajoittaa.
Siirtämällä kunnallisveron verovähennyksiä valtionverotukseen voitaisiin kuitenkin hidastaa kunnallisveron ja tuloveroprosenttien eriytymistä. Toimenpiteellä olisi lukuisia positiivisia vaikutuksia. Kunnallisveroon kohdistuu yhä merkittävä määrä vähennyksiä, joista on valtakunnallisesti päätetty, mutta jotka pienentävät kuntien veropohjaa osin epätarkoituksenmukaisesti ja kuntakohtaisesti vaihtelevalla tavalla.
Kehysriihessä keväällä 2024 tämä työ aloitettiin poistamalla kunnallisveron ansiotulovähennys. Jotta vaikutus veronmaksajille olisi mahdollisimman pieni, poistettu ansiotulovähennys korvattiin työtulovähennyksellä, joka pääosin vähennetään valtionverotuksessa. Saman tyyppistä vähennysten painopisteen siirtoa kunnallisverosta valtioverotuksen tulisikin nyt jatkaa. Toisin sanoen, selvittää miten progressiota voisi siirtää kunnallisverosta valtionverotukseen. Kunnallisveron vähennykset painottuvat osin matalimmille ansiotuloille ja tarkasteluun voisi siten ainakin ottaa kunnallisveron perusvähennys Olisi perusteltua myös selvittää kunnallisveron eläketulovähennyksen painopisteen mahdollista siirtämistä valtionverotukseen. Tämä koskisi kasvava määrä kuntia, jossa väestö vanhenee ja eläketulojen osuus kunnallisveron veropohjasta kasvaa.
Vähennysten siirtäminen lisäisi myös kunnallisveron ennakoitavuutta ja yhdenvertaisuutta. Lisäksi ratkaisu voisi vahvistaa verojärjestelmän läpinäkyvyyttä, kun tulonhankintaan tai sosiaalipoliittisiin tavoitteisiin liittyvät vähennykset käsiteltäisiin pääosin valtionverotuksessa. Kunnallisverosta tulisi myös oikeudenmukaisempi ja selkeämpi. Samalla myös entistä kannustavampi, erityisesti niissä kunnissa, jossa tuloveroprosentin tuotto on alhainen. Kyseisten kuntien tuloveroprosentit ovatkin lähtökohtaisesti korkealla tasolla.
Muutos voisi myös osittain olla itserahoitteinen, kun kasvavat kunnallisverot vähennettäisiin vastaavasti verotulojen menestysten korvauksista. Kuntien valtionosuusjärjestelmä selkiintyisi, kun tämä noin puolen miljardin potti pienenisi nykyisestä. Muutos tulisi kuitenkin tehdä hallitusti, ettei se kohtuuttomasti rasittaisi yksittäisten kuntien kokonaisrahoitusta. Valtion tekemien veroperustemuutosten vaikutukset tulisi myös jatkossa huomioida nettomääräisesti kuntien verorahoituksessa.
Kuntien rahoitusjärjestelmän uudistusten tavoitteet tulisi olla selkeät ja laajasti hyväksytyt
Kuntien verotuloihin perustuva valtionosuuksien tasaus olisi siten myös verrattain kohtuullisempi kuntien veropohjaerojen kaventuessa. Verotulojen ohella on tärkeää muistaa, ettei kuntien valtionosuuksien ja muiden tulojen tärkeää roolia kuntien rahoituksessa voi sivuuttaa. Sote-erät ovat järjestelmän valtionosuusjärjestelmän ongelmakohta. Ne eivät ole varsinaisia valtionosuuksia ja niistä tulee luopua hallitusti samalla korjaten negatiiviset valtionosuudet.
Parlamentaarinen työ kuntien tulevaisuudesta ja sen antamat pääsuunnat antavat suunnat myös kunnan tulevalle rahoitusuudistukselle. Kuntien rahoitusjärjestelmän kokonaisuudistus on itsessään kunnianhimoinen, mutta täysin realistinen hanke. Mahdollisimman onnistuneelle uudistukselle tulisikin asettaa selkeät ja laajasti hyväksytyt tavoitteet. Muun muassa rahoituksen pitkän ajan kestävyys, oikeudenmukaisuus, selkeys, kannustavuus ja ennustettavuus. Ja tietysti kuntien nykyiset tehtävät, väestönmurros ja myös vihreä siirtymä huomioiden.
Kuntien veropohjan laajentaminen uusilla veroilla on hyvä ottaa myös keskusteluun, ja kehitystä on jo tapahtunut: vuoden 2024 alussa otettiin käyttöön kaivosmineraalivero, ja kunnille valmistellaan vapaaehtoista matkailijaveroa. Myös pääomatulveron osittainen ohjaaminen kunnille on hyvin perusteltu. On kuitenkin huomioitava, että sen tuotto vaihtelee kunnittain ja on myös herkkä suhdanteille.
Uusien verotulojen osalta onkin perusteltua katsoa kuntien kokonaisrahoitusta ja yhdessä asetettuja tavoitteita. Kuntien nykyisillä veropohjilla on kehityspotentiaalia - niistä olisi hyvä aloittaa.
Tutustu aiempaan rahoitusremppa-sivustoon!
Tutustu myös aiempaan Rahoitusremppa-sivustoomme, jota ylläpidimme pääministeri Orpon hallituskaudella käynnissä olleen peruspalvelujen valtionosuusuudistuksen ajan.
lateral-image-left
Kuntaliiton asiantuntijat, jotka voivat kertoa lisää

+358 9 771 2079, +358 50 575 9090
Vastuualueet
- kuntatalous ja -rahoitus
- julkinen talous, verorahoitus
- kunta-valtio -suhde
- sote- ja TE2024-uudistusten raha-asiat